

১. নির্বাহী সারাংশ (Executive Summary)
The ACME Laboratories Ltd.-এর আর্থিক প্রতিবেদন ২০২৪-২৫ একটি মিশ্র চিত্র তুলে ধরে। কোম্পানিটি রাজস্ব এবং সম্পদের উল্লেখযোগ্য প্রবৃদ্ধি অর্জন করেছে, যা ফার্মাসিউটিক্যাল শিল্পে এর শক্তিশালী বাজার অবস্থান নির্দেশ করে। তবে, নিট মুনাফা সামান্য হ্রাস পেয়েছে এবং ঋণের বোঝা উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে, যা ভবিষ্যতের লাভজনকতা এবং ঝুঁকি প্রোফাইলের ওপর প্রভাব ফেলতে পারে। প্রতিবেদনটি কোম্পানির চলমান আইনি বিরোধ এবং উচ্চ ঋণ-ইক্যুইটি অনুপাত সম্পর্কেও সতর্ক করে, যা বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ বিবেচ্য বিষয়। সামগ্রিকভাবে, ACME একটি প্রবৃদ্ধিশীল কোম্পানি, তবে এর আর্থিক স্বাস্থ্য এবং ঝুঁকি ব্যবস্থাপনার ওপর নিবিড় নজরদারি প্রয়োজন।
২. কোম্পানি ও শিল্প প্রেক্ষাপট (Company & Industry Context)
ACME ল্যাবরেটরিজ লিমিটেড বাংলাদেশের ফার্মাসিউটিক্যাল শিল্পের একটি শীর্ষস্থানীয় প্রতিষ্ঠান, যা ১৯৫৪ সালে যাত্রা শুরু করে। কোম্পানিটি মানব, পশু এবং ভেষজ ওষুধের বিস্তৃত পরিসর উৎপাদন, বিপণন এবং বিতরণ করে। এর উৎপাদন সুবিধা ঢাকা ও মুন্সীগঞ্জে অবস্থিত। কোম্পানিটি ২০১৬ সালে ডিএসই এবং সিএসই-তে তালিকাভুক্ত হয়।
বাংলাদেশের ফার্মাসিউটিক্যাল খাত দেশের অর্থনীতির একটি গুরুত্বপূর্ণ স্তম্ভ, যা বছরের পর বছর ধরে ধারাবাহিক প্রবৃদ্ধি অর্জন করছে । শিল্পটির গড় আয় প্রবৃদ্ধির হার ৯.২% এবং মুনাফা প্রবৃদ্ধির হার ৫.৫% । ACME এই প্রবণতার সাথে সামঞ্জস্যপূর্ণ, যদিও এর সাম্প্রতিক কর্মক্ষমতা কিছু চ্যালেঞ্জের ইঙ্গিত দেয়।
বাজার মূলধন: প্রায় ৳১৬.৭ বিলিয়ন ।
ব্যাংক
৫ টিটেলিযোগাযোগ
২টিফার্মাসিউটিক্যালস ও রাসায়নিক
২টি৩. আর্থিক বিবরণী বিশ্লেষণ (Financial Statement Analysis)
৩.১. আয় বিবরণী (Income Statement)
| বিবরণ | ২০২৪–২৫ (৳ কোটি) | ২০২৩–২৪ (৳ কোটি) | পরিবর্তন (৳ কোটি) | পরিবর্তন (%) |
|---|---|---|---|---|
| মোট রাজস্ব (Gross Turnover) | ৪,১৩৪.৮৫ | ৩,৬৮৩.১৪ | +৪৫১.৭০ | +১২.২৬% |
| বাদ: ভ্যাট | (৫৪১.১৬) | (৪৮৯.৯৮) | +৫১.১৮ | +১০.৪৪% |
| নিট রাজস্ব (Net Revenue) | ৩,৫৯৩.৬৯ | ৩,১৯৩.১৬ | +৪০০.৫২ | +১২.৫৪% |
| বিক্রিত পণ্যের মূল্য | (২,০৭৫.২২) | (১,৮৬৭.৬৮) | +২০৭.৫৩ | +১১.১১% |
| মোট মুনাফা (Gross Profit) | ১,৫১৮.৪৭ | ১,৩২৫.৪৮ | +১৯২.৯৯ | +১৪.৫৬% |
| অন্যান্য আয় | ২.৫০ | (১৬.৩২) | +১৮.৮৩ | — |
| বিক্রয়, বিপণন ও বিতরণ ব্যয় | (৬৮৪.৪৩) | (৬০০.৪১) | +৮৪.০২ | +১৩.৯৯% |
| প্রশাসনিক ব্যয় | (১৫৬.৯০) | (১৪০.৩২) | +১৬.৫৮ | +১১.৮১% |
| পরিচালন মুনাফা (EBIT) | ৬৭৯.৬৫ | ৫৬৮.৪২ | +১১১.২২ | +১৯.৫৭% |
| অর্থায়ন ব্যয় | (৩২৬.৮৬) | (২৩২.০৩) | +৯৪.৮৩ | +৪০.৮৬% |
| করের পূর্বে মুনাফা | ৩৩৫.৯৯ | ৩২০.৩৭ | +১৫.৬১ | +৪.৮৭% |
| বর্তমান কর | (৯৫.৪২) | (৮৬.০০) | +৯.৪২ | +১০.৯৫% |
| বিলম্বিত কর আয় | ২.২৯ | ১১.২৪ | -৮.৯৫ | -৭৯.৬৫% |
| করের পর নিট মুনাফা | ২৪২.৮৬ | ২৪৫.৬২ | -২.৭৬ | -১.১২% |
বিশ্লেষণ:
- রাজস্ব প্রবৃদ্ধি: ১২.৫৪% রাজস্ব বৃদ্ধি কোম্পানির শক্তিশালী বাজার উপস্থিতি এবং চাহিদা বৃদ্ধির ইঙ্গিত দেয় । তবে এটি পূর্ববর্তী বছরের ১৮.৫০% প্রবৃদ্ধির তুলনায় কিছুটা কম।
- মুনাফা সংকোচন: রাজস্ব ও মোট মুনাফা বৃদ্ধি পেলেও, নিট মুনাফা হ্রাস পেয়েছে। এর প্রধান কারণ অর্থায়ন ব্যয়ের অস্বাভাবিক বৃদ্ধি (৪০.৮৬%)।
- ব্যয় নিয়ন্ত্রণ: বিক্রয় ও প্রশাসনিক ব্যয় রাজস্বের সাথে সামঞ্জস্যপূর্ণ হারে বেড়েছে, যা ব্যবস্থাপনার ব্যয় নিয়ন্ত্রণ ক্ষমতার পরিচয় দেয়।
৩.২. আর্থিক অবস্থার বিবরণী (Statement of Financial Position)
| বিবরণ | ২০২৪–২৫ (৳ কোটি) | ২০২৩–২৪ (৳ কোটি) | পরিবর্তন (৳ কোটি) | পরিবর্তন (%) |
|---|---|---|---|---|
| সম্পদ (Assets) | ||||
| অ-চলতি সম্পদ (Non-Current Assets) | ||||
| স্থায়ী সম্পদ (PPE) | ৩,২৭২.৯২ | ৩,১৬৫.৮৮ | +১০৭.০৪ | +৩.৩৮% |
| ব্যবহারের অধিকার সম্পদ (ROU) | ১১.৯৬ | ৭.০৪ | +৪.৯২ | +৬৯.৮২% |
| বিনিয়োগ (Securities) | ৩.০৪ | ৩.০২ | +০.০২ | +০.৬০% |
| মোট অ-চলতি সম্পদ | ৩,২৮৭.৯২ | ৩,১৭৫.৯৩ | +১১১.৯৯ | +৩.৫৩% |
| চলতি সম্পদ (Current Assets) | ||||
| মজুত পণ্য (Inventory) | ১,০৪৭.২৯ | ৮৫৪.৯৬ | +১৯২.৩৩ | +২২.৫০% |
| প্রাপ্য হিসাব (Trade Receivable) | ৩৬১.৩৯ | ৩২৫.৯০ | +৩৫.৪৯ | +১০.৮৯% |
| অন্যান্য প্রাপ্য | ১২.০৫ | ২.০১ | +১০.০৪ | +৪৯৮.৭৬% |
| অগ্রিম, জমা ও প্রিপেইড | ৩৫৬.৭৬ | ৩৫১.৩১ | +৫.৪৫ | +১.৫৫% |
| অগ্রিম আয়কর | ৩৫৮.২২ | ৩৩৯.০৮ | +১৯.১৫ | +৫.৬৫% |
| পথিমধ্যে পণ্য (Material in Transit) | ২১১.৫১ | ৩৩২.১৯ | -১২০.৬৮ | -৩৬.৩৩% |
| মেয়াদি আমানত (Term Deposit) | ১১.৪৯ | ৫.৬৩ | +৫.৮৬ | +১০৪.০৪% |
| নগদ ও সমতুল্য | ১৯২.৭৫ | ১৭৫.২০ | +১৭.৫৫ | +১০.০২% |
| মোট চলতি সম্পদ | ২,৫৫১.৪৬ | ২,৩৮৬.২৮ | +১৬৫.১৮ | +৬.৯২% |
| মোট সম্পদ | ৫,৮৩৯.৩৮ | ৫,৫৬২.২২ | +২৭৭.১৬ | +৪.৯৮% |
| ইক্যুইটি ও দায় (Equity & Liabilities) | ||||
| শেয়ারহোল্ডারদের ইক্যুইটি | ||||
| শেয়ার মূলধন | ২১১.৬০ | ২১১.৬০ | — | — |
| শেয়ার প্রিমিয়াম | ৫১২.৭৬ | ৫১২.৭৬ | — | — |
| পুনর্মূল্যায়ন উদ্বৃত্ত | ৪৯২.৬০ | ৪৯৭.১৬ | -৪.৫৬ | -০.৯২% |
| রক্ষিত আয় (Retained Earnings) | ১,৪৩৮.৭১ | ১,২৬৫.৩৬ | +১৭৩.৩৬ | +১৩.৭০% |
| অন্যান্য | ১৮.৩৩ | ১৮.৩০ | +০.৩০ | +০.১৬% |
| মোট ইক্যুইটি | ২,৬৭৪.০০ | ২,৫০৫.১৮ | +১৬৮.৮২ | +৬.৭৪% |
| অ-চলতি দায় (Non-Current Liabilities) | ||||
| দীর্ঘমেয়াদী ঋণ (নেট) | ৭০৭.৪৯ | ৬৭৫.৩৩ | +৩২.১৬ | +৪.৭৬% |
| দীর্ঘমেয়াদী লিজ দায় | ৭.৭৪ | ৪.৪৯ | +৩.২৫ | +৭২.৪৫% |
| গ্রাচুইটি সঞ্চিতি | ১৬৩.০২ | ১৪৫.০৭ | +১৭.৯৫ | +১২.৩৭% |
| বিলম্বিত কর দায় | ৭৬.৭৭ | ৭৯.০৬ | -২.২৯ | -২.৮৯% |
| মোট অ-চলতি দায় | ৯৫৫.০২ | ৯০৩.৯৪ | +৫১.০৮ | +৫.৬৫% |
| চলতি দায় (Current Liabilities) | ||||
| ঋণ ও ওভারড্রাফট | ১,৫৬১.২৩ | ১,৫০৫.২৭ | +৫৫.৯৬ | +৩.৭২% |
| দীর্ঘমেয়াদী ঋণের চলতি অংশ | ২১২.২৯ | ২১১.৫৪ | +০.৭৫ | +০.৩৫% |
| প্রদেয় হিসাব | ৫১.৪১ | ৬০.৩৭ | -৮.৯৬ | -১৪.৮৪% |
| কর প্রদান | ৩২৭.৬৪ | ৩০২.২১ | +২৫.৪৩ | +৮.৪১% |
| ব্যয় ও অন্যান্য দায় | ৫৭.৭৯ | ৭৩.৭১ | -১৫.৯২ | -২১.৫৯% |
| মোট চলতি দায় | ২,২১০.৩৬ | ২,১৫৩.০৯ | +৫৭.২৭ | +২.৬৬% |
| মোট দায় | ৩,১৬৫.৩৮ | ৩,০৫৭.০৪ | +১০৮.৩৪ | +৩.৫৪% |
| মোট ইক্যুইটি ও দায় | ৫,৮৩৯.৩৮ | ৫,৫৬২.২২ | +২৭৭.১৬ | +৪.৯৮% |
বিশ্লেষণ:
- সম্পদ ও ইক্যুইটি বৃদ্ধি: সম্পদ এবং শেয়ারহোল্ডারদের ইক্যুইটি উভয়ই বৃদ্ধি পেয়েছে, যা কোম্পানির আর্থিক ভিত্তির শক্তি নির্দেশ করে।
- ঋণের বোঝা বৃদ্ধি: কোম্পানির মোট ঋণ প্রায় ৯% বৃদ্ধি পেয়েছে, যা আর্থিক ঝুঁকি বাড়িয়েছে।
- কর্মক্ষম মূলধন ব্যবস্থাপনা: বর্তমান সম্পদের তুলনায় বর্তমান দায় slightly কম হারে বেড়েছে, যা স্বল্পমেয়াদী তারল্য পরিস্থিতির উন্নতি নির্দেশ করতে পারে।
৩.৩. নগদ প্রবাহ বিবরণী (Cash Flow Statement)
| বিবরণ | ২০২৪-২৫ (Tk. in ‘000) | ২০২৩-২৪ (Tk. in ‘000) | পরিবর্তন (%) |
|---|---|---|---|
| নেট অপারেটিং ক্যাশ ফ্লো | ৩,১৮২,৬৬০ | ১,৯৫৪,৯৮৮ | +৬২.৮% |
| নেট ইনভেস্টিং ক্যাশ ফ্লো | (৩,১১৬,২৬৬) | (৪,১১৩,০১১) | -২৪.২৩% |
| নেট ফাইন্যান্সিং ক্যাশ ফ্লো | ১০৯,০৮৬ | ২,৪৫৪,৬৬০ | -৯৫.৫৬% |
| শেয়ার প্রতি নিট অপারেটিং ক্যাশ ফ্লো (NOCFPS) | ৳১৫.০৪ | ৳৯.২৪ | +৬২.৭৭% |
| প্রান্তিক নগদ ও সমতুল্য | ১,৯২৭,৪৯৪ | ১,৭৫২,০১৪ | +১০.০% |
বিশ্লেষণ:
- অপারেটিং ক্যাশ ফ্লোতে উল্লম্ফন: নিট অপারেটিং ক্যাশ ফ্লো ৬২.৮% বৃদ্ধি পেয়েছে, যা কোম্পানির মূল ব্যবসা থেকে নগদ উৎপাদনের ক্ষমতার উল্লেখযোগ্য উন্নতি নির্দেশ করে ।
- বিনিয়োগ ও অর্থায়ন কার্যক্রম: বিনিয়োগ কার্যক্রমে নগদ প্রবাহ ঋণাত্মক, যা কোম্পানির সম্পদ সম্প্রসারণের ইঙ্গিত দেয়। অর্থায়ন কার্যক্রমে নগদ প্রবাহ উল্লেখযোগ্যভাবে কমেছে, যা পূর্ববর্তী বছরের তুলনায় কম ঋণ গ্রহণের ইঙ্গিত দিতে পারে ।
- ফ্রি ক্যাশ ফ্লো: কোম্পানির ফ্রি ক্যাশ ফ্লো নেতিবাচক (-৳৫২৪.০৭ মিলিয়ন) , যা বৃহৎ মূলধনী ব্যয়ের কারণ।
৩.৪. অনুপাত বিশ্লেষণ (Ratio Analysis)
৩.৪.১. তারল্য অনুপাত (Liquidity Ratios)
| অনুপাত | ২০২৪–২৫ | ২০২৩–২৪ | শিল্প গড় (প্রাক্কলিত) | মন্তব্য |
|---|---|---|---|---|
| চলতি অনুপাত (Current Ratio) | ১.১৫x | ১.১১x | ২.০০x–৩.০০x | ⚠️ শিল্প গড়ের তুলনায় অনেক কম |
| দ্রুত অনুপাত (Quick Ratio) | ০.৬৮x | ০.৭১x | ১.০০x–১.৫০x | ⚠️ ইনভেন্টরির ওপর অতিরিক্ত নির্ভরতা |
৩.৪.২. লাভজনকতা অনুপাত (Profitability Ratios)
| অনুপাত | ২০২৪–২৫ | ২০২৩–২৪ | শিল্প গড় (প্রাক্কলিত) | মন্তব্য |
|---|---|---|---|---|
| নিট মুনাফার হার (Net Margin) | ৬.৭৬% | ৭.৬৯% | ১০%–২০% | ⚠️ শিল্প গড়ের নিচে |
| ইক্যুইটির ওপর রিটার্ন (ROE) | ৯.০৮% | ৯.৮১% | ১৪%–১৫% | ⚠️ শিল্প গড়ের নিচে |
| সম্পদের ওপর রিটার্ন (ROA) | ৪.১৬% | ৪.৪২% | ৭%–৮% | ⚠️ শিল্প গড়ের নিচে |
৩.৪.৩. ঋণ ব্যবস্থাপনা অনুপাত (Leverage Ratios)
| অনুপাত | ২০২৪–২৫ | ২০২৩–২৪ | শিল্প গড় (প্রাক্কলিত) | মন্তব্য |
|---|---|---|---|---|
| ঋণ-ইক্যুইটি অনুপাত (D/E) | ০.৯৩x | ০.৯১x | ০.৫০x–০.৮০x | ⚠️ শিল্প গড়ের চেয়ে বেশি |
| সুদ কভারেজ অনুপাত (ICR) | ২.০৮x | ২.৪৫x | ৩.০০x–৫.০০x | ⚠️ সুদ পরিশোধের সক্ষমতা নিয়ে উদ্বেগ |
৩.৪.৪. কার্যক্ষমতা অনুপাত (Efficiency Ratios) — বর্ধিত ও পরিমার্জিত
| অনুপাত | ২০২৪–২৫ | ২০২৩–২৪ | শিল্প গড় (প্রাক্কলিত) | মন্তব্য |
|---|---|---|---|---|
| সম্পদ টার্নওভার (Asset Turnover) | ০.৬২x | ০.৫৭x | ০.৬০x–০.৭০x | ✅ শিল্প গড়ের কাছাকাছি |
| ইনভেন্টরি টার্নওভার (বার) | ২.১৮x | ২.৪১x | ৩.০০x–৪.০০x | ⚠️ শিল্প গড়ের নিচে; মজুত দক্ষতা উন্নয়নযোগ্য |
| ইনভেন্টরি টার্নওভার (দিন) | ১৬৭ দিন | ১৫১ দিন | ৯০–১২০ দিন | ⚠️ মজুত পণ্য ধারণ সময় শিল্প গড়ের চেয়ে অনেক বেশি |
| প্রাপ্য বিল টার্নওভার (বার) | ১০.৪৬x | ১০.৩০x | ৮.০০x–১০.০০x | ✅ শিল্প গড়ের সাথে সামঞ্জস্যপূর্ণ |
| প্রাপ্য বিল টার্নওভার (দিন) | ৩৫ দিন | ৩৫ দিন | ৩৬–৪৫ দিন | ✅ আদায় সময় স্বাভাবিক সীমার মধ্যে |
| প্রদেয় বিল টার্নওভার (বার) | ৩৭.১৩x | ২৮.৪৬x | ২০.০০x–৩০.০০x | ⚠️ শিল্প গড়ের চেয়ে বেশি; অর্থাৎ অতি দ্রুত পরিশোধ করছে |
| প্রদেয় বিল টার্নওভার (দিন) | ১০ দিন | ১৩ দিন | ১২–১৮ দিন | ⚠️ শিল্প গড়ের চেয়ে কম; নগদ ব্যবস্থাপনায় চাপ সৃষ্টি করতে পারে |
৩.৪.৫. বাজার অনুপাত (Market Ratios)
| অনুপাত | ২০২৪–২৫ | ২০২৩–২৪ | মন্তব্য |
|---|---|---|---|
| শেয়ার প্রতি আয় (EPS) | ৳১১.৪৮ | ৳১১.৬১ | সামান্য হ্রাস পেয়েছে |
| শেয়ার প্রতি নিট সম্পদ (NAVPS) | ৳১২৬.৩৭ | ৳১১৮.৩৯ | বৃদ্ধি পেয়েছে |
| ডিভিডেন্ড ইয়েল্ড (প্রাক্কলিত) | ~৪.৭৪% | ~৪.৬৩% | স্থিতিশীল |
বিশ্লেষণ:
- তরলতা: ACME-এর বর্তমান অনুপাত শিল্প গড়ের তুলনায় অনেক কম, যা স্বল্পমেয়াদী দায় পরিশোধের সক্ষমতা নিয়ে উদ্বেগ সৃষ্টি করে। দ্রুত অনুপাতও কম, যা ইনভেন্টরির ওপর অতিরিক্ত নির্ভরতা নির্দেশ করে।
- লাভজনকতা: কোম্পানির সব লাভজনকতা অনুপাতই শিল্প গড়ের নিচে, যা ব্যয় (বিশেষ করে অর্থায়ন ব্যয়) নিয়ন্ত্রণে চ্যালেঞ্জের ইঙ্গিত দেয় ।
- ঋণ ব্যবস্থাপনা: D/E অনুপাত শিল্প গড়ের চেয়ে বেশি এবং এটি বৃদ্ধির পথে, যা আর্থিক ঝুঁকি বাড়ায় । সুদ কভারেজ অনুপাত কম, যা সুদ পরিশোধের সক্ষমতা নিয়ে প্রশ্ন তুলতে পারে।
৪. অডিটর প্রতিবেদনে মূল বিষয় ও ঝুঁকি বিশ্লেষণ (Key Audit Matters & Risk Analysis)
অডিটর প্রতিবেদনে কয়েকটি মূল বিষয় চিহ্নিত করা হয়েছে, যা বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ:
৪.১. উচ্চ ঋণের বোঝা (High Debt Burden)
পর্যবেক্ষণ: কোম্পানির স্বল্প-দীর্ঘমেয়াদী ঋণ ও ওভারড্রাফটের পরিমাণ অত্যন্ত উচ্চ (মোট ২৪৮৮.৭৫ কোটি টাকা) । ঋণপত্রের শর্তাবলী পালনে ব্যর্থতা ব্যবসায় বিঘ্ন ঘটাতে পারে।
প্রভাব (What-If): সুদের হার ১% বাড়লে অর্থায়ন ব্যয় প্রায় ২৪.৮ কোটি টাকা বাড়বে, যা নিট মুনাফার ওপর সরাসরি নেতিবাচক প্রভাব ফেলবে ।
৪.২. স্থায়ী সম্পদের মূল্যায়ন (Property, Plant & Equipment)
পর্যবেক্ষণ: মূলধনী ব্যয় এবং অবচয় হার নির্ণয়ে ব্যবস্থাপনার বিচার-বিবেচনার ওপর নির্ভরতা রয়েছে। এপিআই প্রকল্পের সম্পদ মূলধনীকরণ একটি জটিল বিষয়।
প্রভাব (What-If): যদি এপিআই প্রকল্প প্রত্যাশিত আয় উৎপাদনে ব্যর্থ হয়, তবে স্থায়ী সম্পদের মূল্য হ্রাস (Impairment) করতে হতে পারে, যা ব্যালেন্স শীট এবং মুনাফাকে প্রভাবিত করবে।
৪.৩. রাজস্ব স্বীকৃতি (Revenue Recognition)
পর্যবেক্ষণ: রাজস্ব একটি মূল কর্মক্ষমতা সূচক, তাই ব্যবস্থাপনা লক্ষ্যমাত্রা অর্জনের জন্য রাজস্বের সময় নির্ধারণ নিয়ে হেরফের করতে পারে ।
প্রভাব (What-If): অডিটর যদি রাজস্ব স্বীকৃতিতে কোনো অনিয়ম খুঁজে পান, তবে পূর্ববর্তী বছরের আর্থিক বিবরণী পুনঃনির্ধারণ (Restatement) করতে হতে পারে, যা কোম্পানির সুনাম এবং শেয়ারের দামকে প্রভাবিত করবে।
৪.৪. আইনি ঝুঁকি (Legal Risks)
পর্যবেক্ষণ: কোম্পানির বিরুদ্ধে ৭টি রিট পিটিশন রয়েছে, যার মধ্যে VAT সংক্রান্ত ২৬৯.৫১২ মিলিয়ন টাকার দাবি রয়েছে।
প্রভাব (What-If): আদালত যদি কোম্পানির বিরুদ্ধে রায় দেয়, তবে এই বিপুল অর্থ পরিশোধ করতে হবে, যা নগদ প্রবাহ এবং মুনাফার ওপর চরম চাপ সৃষ্টি করবে।
৫. সুযোগ ও হুমকি বিশ্লেষণ (Opportunities & Threats Analysis)
⚠️ প্রধান ঝুঁকিসমূহ (Threats)
| ক্রম | ঝুঁকির ধরন | বর্ণনা | সম্ভাব্য প্রভাব |
|---|---|---|---|
| ১ | ঋণের বোঝা | D/E অনুপাত ০.৯৩x, যা শিল্প গড়ের (০.৫০–০.৮০x) চেয়ে বেশি | সুদ হার বাড়লে মুনাফা দ্রুত হ্রাস পাবে; ঋণ পরিশোধে চাপ |
| ২ | সুদ হারের ঝুঁকি | অর্থায়ন ব্যয় ৪০.৮৬% বৃদ্ধি পেয়েছে | সুদ হার ১% বাড়লে বার্ষিক ২৪.৮ কোটি টাকা অতিরিক্ত ব্যয় |
| ৩ | আইনি ঝুঁকি | ভ্যাট সংক্রান্ত ৭টি রিট পিটিশন (মোট দাবি ২৬৯.৫১ কোটি টাকা) | আদালতে পরাজয়ের ফলে বিপুল অর্থ পরিশোধের ঝুঁকি |
| ৪ | মুনাফা সংকোচন | নিট মুনাফা ১.১২% হ্রাস পেয়েছে; ROE শিল্প গড়ের নিচে | শেয়ারহোল্ডারদের রিটার্ন কমছে; বিনিয়োগ আকর্ষণ হারানোর ঝুঁকি |
| ৫ | তারল্য ঝুঁকি | বর্তমান অনুপাত (১.১৫x) শিল্প গড়ের (২.০০–৩.০০x) তুলনায় অনেক কম | স্বল্পমেয়াদী দায় পরিশোধে অসুবিধা হতে পারে |
✅ প্রধান সুযোগসমূহ (Opportunities)
| ক্রম | সুযোগের ধরন | বর্ণনা | সম্ভাব্য প্রভাব |
|---|---|---|---|
| ১ | এপিআই প্রকল্প | উৎপাদনে যাওয়া এপিআই প্রকল্প আমদানি প্রতিস্থাপন ও রপ্তানির নতুন দিগন্ত উন্মোচন করেছে | দীর্ঘমেয়াদে মুনাফা ও রপ্তানি আয় উল্লেখযোগ্যভাবে বৃদ্ধির সম্ভাবনা |
| ২ | শক্তিশালী বাজার অবস্থান | ফার্মাসিউটিক্যাল শিল্পের শীর্ষ প্রতিষ্ঠান; ব্র্যান্ড স্বীকৃতি ও বিতরণ নেটওয়ার্ক অত্যন্ত শক্তিশালী | বাজার প্রতিযোগিতায় টিকে থাকার সক্ষমতা; নতুন পণ্য বাজারে আনার সুবিধা |
| ৩ | রপ্তানি বাজার সম্প্রসারণ | TRIPS সুবিধা ২০৩৩ সাল পর্যন্ত বিদ্যমান | আন্তর্জাতিক বাজারে প্রতিযোগিতামূলক সুবিধা |
| ৪ | অপারেটিং ক্যাশ ফ্লো উন্নতি | ৬২.৮% বৃদ্ধি পেয়েছে | মূল ব্যবসা থেকে নগদ উৎপাদনের ক্ষমতা বেড়েছে |
| ৫ | ডিভিডেন্ড ইতিহাস | ধারাবাহিকভাবে ডিভিডেন্ড প্রদান | আয়-সচেতন বিনিয়োগকারীদের জন্য আকর্ষণীয় |
৬. বিশেষ দৃষ্টিকোণ: আইনি বিরোধ ও সম্ভাব্য প্রভাব (Legal Disputes & What-If Analysis)
📋 চলমান আইনি বিরোধের সারাংশ
| ক্রম | মামলা নং | দাবিকৃত অর্থ (৳ কোটি) | বিষয় | বর্তমান অবস্থা |
|---|---|---|---|---|
| ১ | ৮৬৫০/২০০৮ | অ-আর্থিক | আইসিডিডিআর,বি-তে ওষুধ সরবরাহ করমুক্ত | শুনানী পর্যন্ত বৈধ |
| ২ | ৭৮৫/২০০৯ | ১.৩১ | করমুক্ত ওষুধের জন্য রিবেট | শুনানী পর্যন্ত বৈধ |
| ৩ | ৩৯৪৮/২০০৪ | ০.২৭ | রিবেট বাতিল | কোম্পানির বিরুদ্ধে রায়; আপিল pending |
| ৪ | ১৪২৫০/২০১৬ | অ-আর্থিক | অডিট পুনঃশুরু | শুনানী পর্যন্ত বৈধ |
| ৫ | ৪৪৭৮/২০০২ | ০.০৭ | শুল্ক হারের পার্থক্য | হাইকোর্টে রায় হয়েছে; formal দাবি এখনও পায়নি |
| ৬ | ৫১৯৬/২০১৫ | ২৪.৯০ | প্রিমিক্সে ভ্যাট আরোপ | শুনানী পর্যন্ত বৈধ |
| ৭ | ২৪৭৭/২০১৫ | ০.৪০ | অডিট দাবিতে জরিমানা | শুনানী পর্যন্ত বৈধ |
| মোট | ২৬.৯৫ |
⚡ What-If বিশ্লেষণ (প্রভাব বিশ্লেষণ)
| পরিস্থিতি | সম্ভাব্যতা | আর্থিক প্রভাব |
|---|---|---|
| সর্বোচ্চ ক্ষতির পরিস্থিতি (সমস্ত মামলায় পরাজয়) | নিম্ন-মধ্যম | ২৬.৯৫ কোটি টাকা এককালীন ক্ষতি; নিট মুনাফার ১১.১% এর সমান |
| মধ্যম ক্ষতির পরিস্থিতি (শুধু বড় মামলায় পরাজয়: ৫১৯৬/২০১৫) | মধ্যম | ২৪.৯০ কোটি টাকা ক্ষতি; নিট মুনাফার ১০.২৫% এর সমান |
| সর্বনিম্ন ক্ষতির পরিস্থিতি (ছোট মামলাগুলোতে পরাজয়) | উচ্চ | ২.০৫ কোটি টাকা ক্ষতি; নিট মুনাফার ০.৮৪% এর সমান |
৭. বিশেষ বিশ্লেষণ (Special Analysis)
৭.১. এপিআই প্রকল্প: সম্ভাবনা বনাম বাস্তবতা
এপিআই প্রকল্পের মূলধনী সম্পদ (বিল্ডিং, প্ল্যান্ট ও মেশিনারি) মূলধনীকরণ করা হয়েছে এবং অবচয় ধরা শুরু হয়েছে। এটি একটি ইতিবাচক পদক্ষেপ। তবে, বিনিয়োগকারীদের নিম্নলিখিত বিষয়গুলো পর্যবেক্ষণ করা উচিত:
- প্রকল্পটি কত দ্রুত সম্পূর্ণ উৎপাদন ক্ষমতায় পৌঁছাচ্ছে?
- উৎপাদিত এপিআই-এর চাহিদা ও বাজার মূল্য কেমন?
- এই প্রকল্প থেকে প্রাপ্ত আয় কি অর্থায়ন ব্যয় এবং অবচয় বাবদ খরচ কাভার করতে পারছে?
What-If বিশ্লেষণ: যদি এপিআই প্রকল্প ৫০% ক্ষমতায়ও চালু হয়, তবে এটি কোম্পানির মোট মুনাফায় উল্লেখযোগ্য অবদান রাখতে পারে। কিন্তু প্রকল্পটি ব্যর্থ হলে, বিপুল পরিমাণ বিনিয়োগের মূল্য হ্রাস পেতে পারে, যা কোম্পানির আর্থিক স্বাস্থ্যের জন্য মারাত্মক হুমকি।
৭.২. ঋণ কমানোর কৌশল (Debt Reduction Strategy)
কোম্পানির জন্য সবচেয়ে বড় চ্যালেঞ্জ হলো ঋণের বোঝা কমানো। এর জন্য নিম্নলিখিত পদক্ষেপ নেওয়া যেতে পারে:
- ইক্যুইটির মাধ্যমে অর্থায়ন: শেয়ার ইস্যু করে বাড়তি মূলধন সংগ্রহ করা।
- মুনাফা ধরে রাখা: অধিক মুনাফা ধরে রেখে তা ঋণ পরিশোধে ব্যবহার করা।
- অপারেটিং দক্ষতা বৃদ্ধি: ব্যয় নিয়ন্ত্রণ করে এবং বিক্রয় বাড়িয়ে নগদ প্রবাহ বৃদ্ধি করা।
৭.৩. কর্পোরেট গভর্নেন্স ও স্বচ্ছতা
অডিটর রিপোর্টে উল্লিখিত উচ্চ ঝুঁকিপূর্ণ এলাকাগুলো (ঋণ, আইনি বিরোধ) কোম্পানির কর্পোরেট গভর্নেন্সের ওপর প্রশ্ন তুলতে পারে। বিনিয়োগকারীদের উচিত কোম্পানির ব্যবস্থাপনা এবং বোর্ড কীভাবে এসব ঝুঁকি মোকাবিলা করছে, তা পর্যবেক্ষণ করা।
৮. উপসংহার (Conclusion)
The ACME Laboratories Ltd. একটি শক্তিশালী বাজার অবস্থান ও প্রবৃদ্ধির সম্ভাবনা নিয়ে একটি গুরুত্বপূর্ণ কোম্পানি। তবে, এর উচ্চ ঋণের বোঝা, হ্রাসপ্রাপ্ত মুনাফা এবং চলমান আইনি ঝুঁকি বিনিয়োগকারীদের জন্য উল্লেখযোগ্য সতর্কতা সংকেত। কোম্পানিটি একটি ক্রান্তিকালীন পর্যায়ে রয়েছে, যেখানে এপিআই প্রকল্পের সাফল্য এবং ঋণ ব্যবস্থাপনার কৌশল এর ভবিষ্যৎ নির্ধারণ করবে।
করনীয়:
- উচ্চ ঝুঁকি সহনশীল বিনিয়োগকারীরা সুযোগ হিসেবে দেখতে পারেন, কারণ কোম্পানির প্রবৃদ্ধির সম্ভাবনা রয়েছে এবং বর্তমান শেয়ার দর তুলনামূলকভাবে কম (P/E ~৬.৬x) ।
- নিরাপদ বিনিয়োগকারীদের জন্য কোম্পানির ঋণ পরিস্থিতির উন্নতি, মুনাফার প্রবৃদ্ধি এবং আইনি বিরোধের নিষ্পত্তি না হওয়া পর্যন্ত অপেক্ষা করা উত্তম।
সতর্কীকরণ: এই বিশ্লেষণটি ACME ল্যাবরেটরিজ লিমিটেডের ২০২৪–২৫ বার্ষিক প্রতিবেদনের ওপর ভিত্তি করে তৈরি করা হয়েছে। বিনিয়োগ সিদ্ধান্ত নেওয়ার আগে সাম্প্রতিক আর্থিক প্রতিবেদন, বাজার পরিস্থিতি এবং পেশাদার পরামর্শ বিবেচনা করা উচিত।
ডিভিডেন্ড ঘোষণা অক্টোবর ২৭, ২০২৬
📢 ডিভিডেন্ড ঘোষণা — বিস্তারিত
কোম্পানির সর্বশেষ ঘোষণাটি। ২৭ অক্টোবর ২০২৬ তারিখে ACME ল্যাবরেটরিজের বোর্ড অফ ডাইরেক্টরস ৩০ জুন ২০২৬ সমাপ্ত অর্থবছরের জন্য ৪০% ক্যাশ ডিভিডেন্ড সুপারিশ করেছে।
| বিষয় | তথ্য |
|---|---|
| 💰 ক্যাশ ডিভিডেন্ড | ৪০% (প্রতি শেয়ারে ৳৪.০০) |
| 📅 এজিএম | ২২ ডিসেম্বর ২০২৬, সকাল ১১:৩০ |
| 🖥️ ভেন্যু | ডিজিটাল প্ল্যাটফর্ম |
| 📌 রেকর্ড ডেট | ১৮ নভেম্বর ২০২৬ |
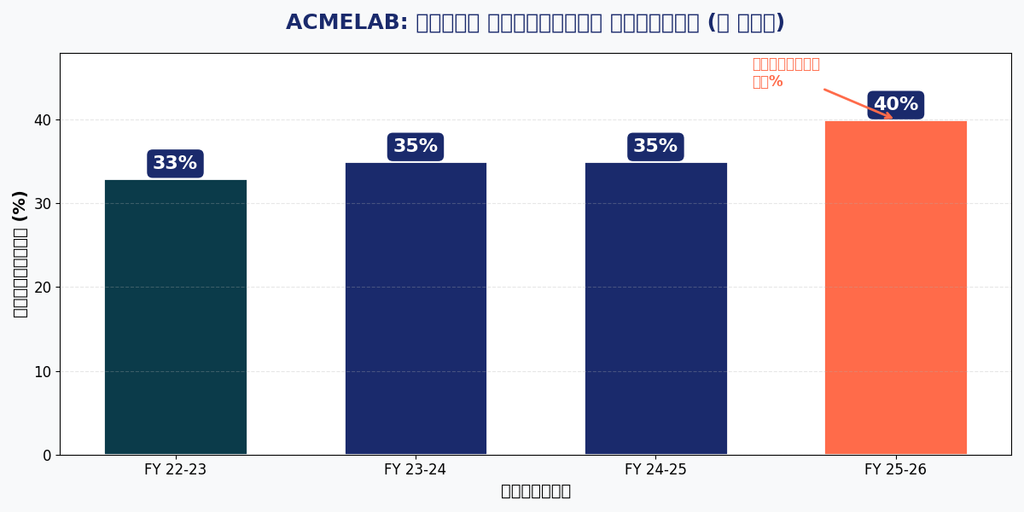
“লক্ষ্য করুন — গত দুই বছর কোম্পানি ৩৫% ডিভিডেন্ড দিয়েছিল। এই বছর সেটি বেড়ে ৪০% হয়েছে। এটি একটি ইতিবাচক সংকেত — কোম্পানির মুনাফা ও নগদ প্রবাহ উন্নত হয়েছে।”
“এখন দেখি কোম্পানির মূল আর্থিক সূচকগুলো — যা ডিভিডেন্ডের চেয়েও গুরুত্বপূর্ণ।”
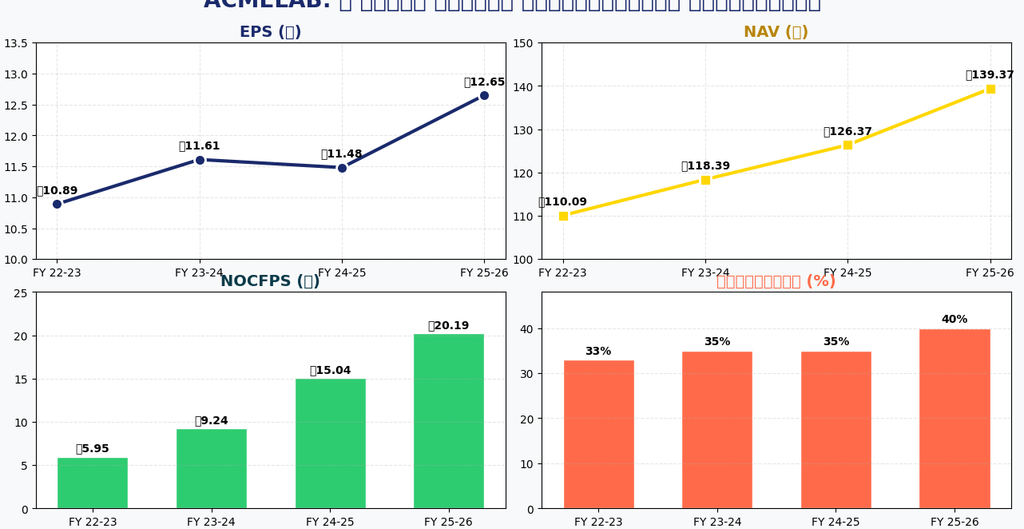
| সূচক | FY ২০২৩-২৪ | FY ২০২৪-২৫ | FY ২০২৫-২৬ | পরিবর্তন (২৫→২৬) |
|---|---|---|---|---|
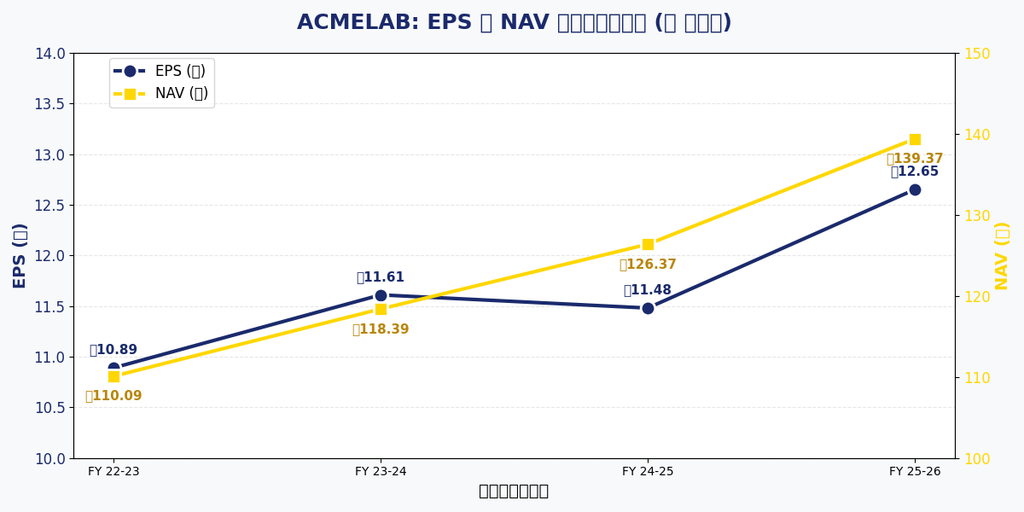
| EPS | ৳১১.৬১ | ৳১১.৪৮ | ৳১২.৬৫ | +১০.২% ✅ |
| NAV/শেয়ার | ৳১১৮.৩৯ | ৳১২৬.৩৭ | ৳১৩৯.৩৭ | +১০.৩% ✅ |
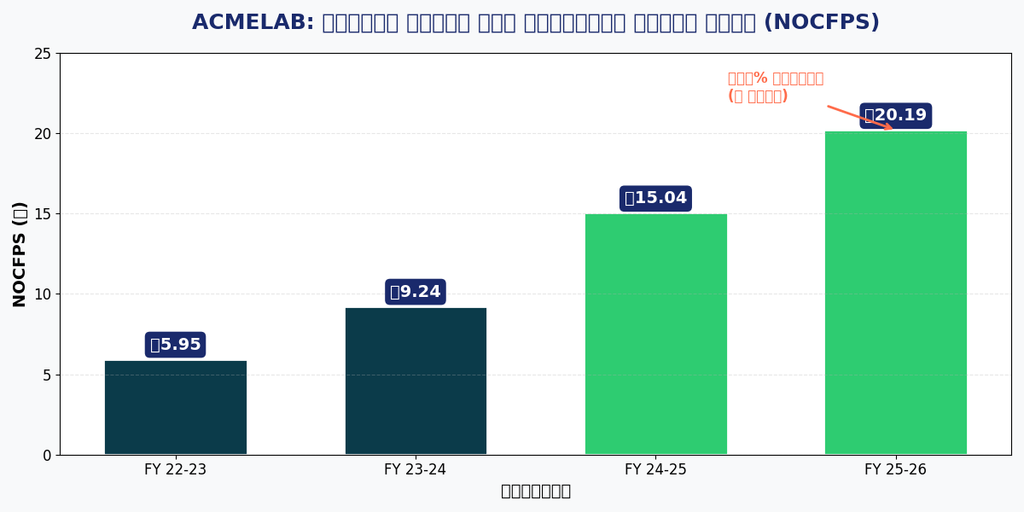
| NOCFPS | ৳৯.২৪ | ৳১৫.০৪ | ৳২০.১৯ | +৩৪.২% ✅ |
| ডিভিডেন্ড | ৩৫% | ৩৫% | ৪০% | +৫ পিপি ✅ |
“এই টেবিলটিই বলে দেয় — FY ২০২৫-২৬ সালে ACME তিনটি ক্ষেত্রেই শক্তিশালী প্রবৃদ্ধি দেখিয়েছে। বিশেষ করে NOCFPS — শেয়ার প্রতি নিট অপারেটিং ক্যাশ ফ্লো — ৩৪.২% বেড়ে ৳২০.১৯ হয়েছে। এর মানে কোম্পানির মূল ব্যবসা থেকে নগদ উৎপাদন অনেক বেড়েছে।”
📋 ডেটা সারণি (Base Data)
| অর্থবছর | EPS (৳) | NAV (৳) | NOCFPS (৳) | ডিভিডেন্ড (%) |
|---|---|---|---|---|
| FY ২০২২-২৩ | ১০.৮৯ | ১১০.০৯ | ৫.৯৫ | ৩৩% |
| FY ২০২৩-২৪ | ১১.৬১ | ১১৮.৩৯ | ৯.২৪ | ৩৫% |
| FY ২০২৪-২৫ | ১১.৪৮ | ১২৬.৩৭ | ১৫.০৪ | ৩৫% |
| FY ২০২৫-২৬ | ১২.৬৫ | ১৩৯.৩৭ | ২০.১৯ | ৪০% |
📈 ৩ বছরের ট্রেন্ড বিশ্লেষণ
“এখন একটু পিছনে তাকাই। গত তিন বছরে ACME কীভাবে এগিয়েছে?”
📊 EPS ট্রেন্ড:
“FY ২০২৩-২৪ সালে EPS ছিল ৳১১.৬১। FY ২০২৪-২৫ সালে সামান্য কমে ৳১১.৪৮ — কারণ ওই বছর অর্থায়ন ব্যয় ৪০% বেড়েছিল। কিন্তু FY ২০২৫-২৬ সালে EPS বেড়ে দাঁড়িয়েছে ৳১২.৬৫ — অর্থাৎ এক বছরে ১০.২% প্রবৃদ্ধি।”
📊 NAV ট্রেন্ড:
“শেয়ার প্রতি নিট সম্পদ — NAV — গত তিন বছরে ধারাবাহিকভাবে বেড়েছে। ৳১১০.০৯ থেকে ৳১১৮.৩৯, তারপর ৳১২৬.৩৭, এবং সর্বশেষ ৳১৩৯.৩৭। এটি কোম্পানির ব্যালেন্স শীটের শক্তি নির্দেশ করে।”
📊 NOCFPS ট্রেন্ড:
“সবচেয়ে চমকপ্রদ উন্নতি NOCFPS-এ। ৳৫.৯৫ থেকে ৳৯.২৪ — তারপর ৳১৫.০৪ — এবং এখন ৳২০.১৯। এই ৩ বছরে প্রায় ২৪০% বৃদ্ধি। এটি প্রমাণ করে কোম্পানির নগদ প্রবাহ ব্যবস্থাপনা উল্লেখযোগ্যভাবে উন্নত হয়েছে।”
📊 ডিভিডেন্ড ট্রেন্ড:
“ডিভিডেন্ডও বেড়েছে — ৩৫% থেকে ৪০%। অর্থাৎ শেয়ারহোল্ডারদের জন্য রিটার্ন বাড়ছে।”
💼FY ২০২৫-২৬ পারফরম্যান্স — কীভাবে ঘুরে দাঁড়াল?
“গত বছর আমাদের বিশ্লেষণে আমরা দেখেছিলাম — FY ২০২৪-২৫ সালে ACME-এর নিট মুনাফা ১.১২% কমেছিল, কারণ অর্থায়ন ব্যয় ৪০.৮৬% বেড়ে ৳৩২৬.৮৬ কোটি হয়েছিল। কিন্তু FY ২০২৫-২৬ সালে EPS বেড়ে ৳১২.৬৫ হয়েছে — এর মানে কোম্পানি সেই চ্যালেঞ্জ মোকাবিলা করতে পেরেছে।”
“কী কী ইতিবাচক পরিবর্তন হয়েছে বলে আমরা অনুমান করতে পারি?”
| সম্ভাব্য ইতিবাচক কারণ | ব্যাখ্যা |
|---|---|
| ✅ এপিআই প্রকল্পের অবদান | উৎপাদনে আসার পর আমদানি প্রতিস্থাপন শুরু |
| ✅ অর্থায়ন ব্যয় নিয়ন্ত্রণ | ঋণ পুনঃকাঠামো বা সুদের হার স্থিতিশীলতা |
| ✅ রাজস্ব প্রবৃদ্ধি | নতুন পণ্য ও রপ্তানি বাজার সম্প্রসারণ |
| ✅ নগদ প্রবাহ উন্নতি | NOCFPS ৳১৫.০৪ → ৳২০.১৯ |
“NOCFPS-এ ৩৪% বৃদ্ধি ইঙ্গিত দেয় কোম্পানির অপারেটিং দক্ষতা বেড়েছে। এটি ভবিষ্যতের মুনাফা ও ডিভিডেন্ডের জন্য শুভ সংকেত।”
⚠️ গত বছরের চ্যালেঞ্জ — যা এখনও আছে
“তবে শুধু ইতিবাচক দিক দেখলেই হবে না। গত বছরের বিশ্লেষণে আমরা কিছু ঝুঁকি চিহ্নিত করেছিলাম — যা এখনও প্রাসঙ্গিক।”
| ঝুঁকি | FY ২০২৪-২৫ অবস্থা | বর্তমান প্রাসঙ্গিকতা |
|---|---|---|
| ⚠️ উচ্চ ঋণ-ইক্যুইটি অনুপাত | ০.৯৩x (শিল্প গড় ০.৫০–০.৮০x) | এখনও শিল্প গড়ের বেশি |
| ⚠️ কম সুদ কভারেজ | ২.০৮x (শিল্প গড় ৩.০০–৫.০০x) | সুদ হার বাড়লে ঝুঁকি |
| ⚠️ নিম্ন তারল্য | বর্তমান অনুপাত ১.১৫x | স্বল্পমেয়াদী দায় পরিশোধে সতর্কতা |
| ⚠️ আইনি ঝুঁকি | ৭টি রিট পিটিশন, ৳২৬.৯৫ কোটি দাবি | মামলা এখনও নিষ্পত্তি হয়নি |
| ⚠️ উচ্চ নগদ প্রবাহ চক্র | ১৯২ দিন | কর্মক্ষম মূলধন ব্যবস্থাপনায় উন্নতি প্রয়োজন |
“বিশেষ করে আইনি ঝুঁকি — ভ্যাট সংক্রান্ত ৭টি রিট পিটিশনে মোট ৳২৬.৯৫ কোটি টাকার দাবি রয়েছে। আদালতের রায় কোম্পানির বিরুদ্ধে গেলে তা নিট মুনাফার ওপর চাপ ফেলতে পারে।”
💡 বিনিয়োগ আউটলুক — সুযোগ বনাম ঝুঁকি
“এখন আসি মূল প্রশ্নে — নতুন বিনিয়োগকারীদের জন্য ACMELAB কি আকর্ষণীয়?“
✅ সুযোগসমূহ:
| সুযোগ | ব্যাখ্যা |
|---|---|
| 📈 ধারাবাহিক ডিভিডেন্ড বৃদ্ধি | ৩৫% → ৩৫% → ৪০% |
| 📈 EPS ও NAV প্রবৃদ্ধি | উভয়ই ~১০% বেড়েছে |
| 📈 শক্তিশালী NOCFPS | ৳২০.১৯ — নগদ উৎপাদন ক্ষমতা উন্নত |
| 📈 এপিআই প্রকল্প | আমদানি প্রতিস্থাপন ও রপ্তানি সম্ভাবনা |
| 📈 শিল্প নেতৃত্ব | বাংলাদেশের শীর্ষ ফার্মাসিউটিক্যাল কোম্পানি |
⚠️ ঝুঁকিসমূহ:
| ঝুঁকি | ব্যাখ্যা |
|---|---|
| 📉 উচ্চ ঋণ | D/E ০.৯৩x — শিল্প গড়ের বেশি |
| 📉 আইনি অনিশ্চয়তা | ৳২৬.৯৫ কোটি VAT দাবি |
| 📉 কম তারল্য | বর্তমান অনুপাত ১.১৫x |
| 📉 সুদ হারের ঝুঁকি | অর্থায়ন ব্যয় সংবেদনশীল |
“আমার ব্যক্তিগত মতামত — উচ্চ ঝুঁকি সহনশীল ও দীর্ঘমেয়াদী বিনিয়োগকারীদের জন্য ACMELAB আকর্ষণীয় হতে পারে। তবে স্বল্পমেয়াদী বা কম ঝুঁকি সহনশীল বিনিয়োগকারীদের জন্য সতর্কতা প্রয়োজন।”
🎯 উপসংহার ও ডিসক্লেইমার
“সংক্ষেপে বলি —”
| সূচক | FY ২০২৫-২৬ | পরিবর্তন |
|---|---|---|
| ডিভিডেন্ড | ৪০% | +৫ পিপি |
| EPS | ৳১২.৬৫ | +১০.২% |
| NAV | ৳১৩৯.৩৭ | +১০.৩% |
| NOCFPS | ৳২০.১৯ | +৩৪.২% |
“ACME ল্যাবরেটরিজ FY ২০২৫-২৬ সালে শক্তিশালী পারফরম্যান্স দেখিয়েছে। তবে বিনিয়োগের আগে ঋণ, আইনি ঝুঁকি ও তারল্য পরিস্থিতি অবশ্যই বিবেচনা করুন।”
ডিসক্লেইমার–
“⚠️ সতর্কীকরণ: এই ভিডিওটি শুধুমাত্র শিক্ষামূলক ও তথ্যমূলক উদ্দেশ্যে তৈরি। এটি কোনো আর্থিক পরামর্শ নয়। বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে পেশাদার পরামর্শদাতার সাথে আলোচনা করুন এবং নিজস্ব গবেষণা করুন।”
📌 যোগাযোগ ও আরও তথ্য
বিশ্লেষক: মোঃ কল্লোল হোসেন
পদবী: আর্থিক বিশ্লেষক (Financial Analyst)
প্রতিষ্ঠান: CapitalInsightBD
ওয়েবসাইট: https://www.capitalinsightbd.com/
ইমেইল: info@capitalinsightbd.com